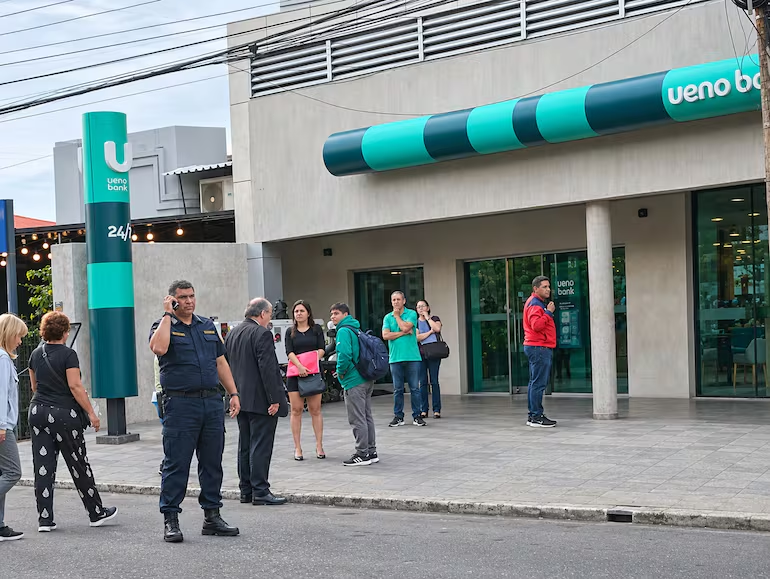
La Superintendencia de Bancos del Paraguay empezó este jueves (5) a notificar individualmente a los clientes de ueno bank. El aviso llega por correo electrónico y trae tres informaciones: el saldo de la persona, los descuentos por deudas vencidas y el banco donde la plata fue acreditada o quedará disponible.
El anticipo es de hasta 40 salarios mínimos, lo que equivale a ₲121.760.000 por ahorrista.
De dónde viene el correo
El mensaje se envía desde la dirección fgdpagos@bcp.gov.py. Quien no lo reciba puede consultar su situación en la página que el Banco Central abrió para eso: bcp.gov.py/web/institucional/fgd-pagos.
Vale la alerta: una operación de pago de este tamaño es terreno fértil para la estafa. Ninguna otra dirección es oficial, y el Banco Central no pide contraseña, código ni dato bancario por mensaje. Ante la duda, entrá por la página oficial en vez de hacer clic en un enlace recibido.
Cómo llega la plata
Quien ya tiene cuenta en otro banco o financiera recibe el depósito directo, sin ir a ningún lado. El crédito va a la cuenta con mayor saldo disponible.
Quien solo tenía cuenta en ueno — cerca de 280.000 personas — entra en un segundo grupo. El Banco Central envía las listas a los bancos, que abren cuentas temporarias a nombre de esas personas, válidas por 90 días y sin los requisitos habituales de apertura. Al retirar o transferir, se genera un recibo digital.
En total, cerca de 1,9 millón de clientes son alcanzados por la operación. La meta del Banco Central es concluir todos los desembolsos este viernes (6).
La deuda entra en la cuenta
La ley trabaja con el concepto de saldo neto: las obligaciones vencidas del cliente se compensan contra el total de sus depósitos. Si no queda saldo a favor, no hay anticipo.
Era justamente el punto que estaba confuso el miércoles, cuando circulaban dos versiones sobre el descuento. El texto de la ley lo define: lo que se descuenta son las obligaciones vencidas.
Quiénes no entran
Quedan afuera las personas vinculadas a la entidad, los depositantes sin derecho a la garantía y los titulares de cuentas con restricciones judiciales o administrativas.
Y quien tiene más que eso
El anticipo es a cuenta de la garantía que ya existía, y no un pago extra. El tope total del Fondo de Garantía de Depósitos sigue en 75 salarios mínimos — ₲228.300.000 por persona y por entidad.
La diferencia entre el anticipo y ese tope se definirá cuando termine la conciliación de las cuentas. No hay fecha para eso.
La ley
La norma fue promulgada por el presidente Santiago Peña el miércoles (4) y amplía el régimen de la Ley 2.334/2003. El plazo que fija es para el inicio del procedimiento: debe empezar en 24 horas y no puede pasar de cinco días hábiles.
El pago se hace por transferencia electrónica a una cuenta a nombre del cliente. Quien no tenga cuenta cobra en efectivo.
Servicio
- Cuándo empezóJueves 5 de noviembre, con notificación individual por correo
- Correo oficialfgdpagos@bcp.gov.py — ninguna otra dirección es oficial
- Página de consultabcp.gov.py/web/institucional/fgd-pagos
- Cuidado con la estafaEl Banco Central no pide contraseña, código ni dato bancario por mensaje
- Monto del anticipoHasta 40 salarios mínimos, o ₲121.760.000 por ahorrista
- Quien tiene cuenta en otro bancoCobra directo en la cuenta con mayor saldo disponible, sin ir a ningún lado
- Quien solo tenía cuenta en uenoCerca de 280.000 personas; los bancos abren cuenta temporaria por 90 días, sin los requisitos habituales
- Clientes alcanzadosCerca de 1,9 millón
- Meta de conclusiónViernes 6 de noviembre
- Descuento de deudasLas obligaciones vencidas se compensan contra el total de los depósitos; sin saldo a favor, no hay anticipo
- Quiénes quedan afueraPersonas vinculadas a la entidad, depositantes sin derecho a la garantía y cuentas con restricción judicial o administrativa
- Tope total de la garantía75 salarios mínimos, o ₲228.300.000, por persona y por entidad
- La diferencia hasta el topeSe define al terminar la conciliación de las cuentas, sin fecha